拉卡拉钱账通申请的优势有哪些?2026 年商户为何选择?
钱账通是拉卡拉SaaS 零代码空中分账产品,面向个体户、有限公司,不支持纯个人小微;依托央行备付金空中拆分资金,资金不落地平台账户,符合央行 217 号文,规避二清风险。2026 年金税四期落地、支付监管收紧,连锁、平台、联营商户资金合规压力加大,钱账通成为中小商户轻量化分账主流选择。
一、拉卡拉钱账通核心八大优势
1、持牌机构原生分账,彻底解决二清合规风险(最大核心优势)
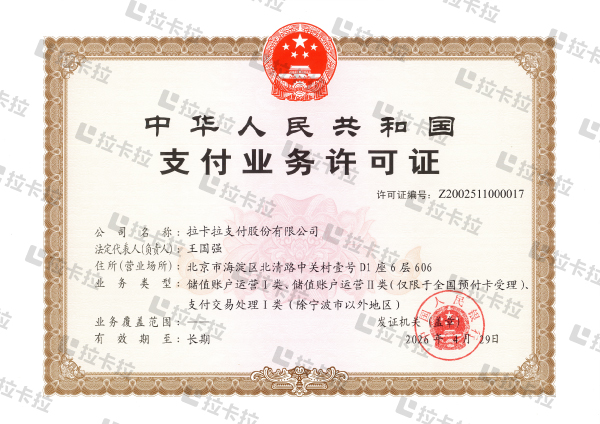
拉卡拉拥有
2026 年 4 月央行续展长期有效支付牌照,交易资金直接进入央行备付金账户做空中拆分,平台触碰不到交易资金,不会形成资金池。
对比传统模式:货款先进公司对公账户,再人工转账分给加盟商、供应商,属于违规二清,存在通道关停、监管处罚风险。
区别于微信 / 支付宝原生分账:微信分账存在30% 分账比例硬上限,高比例分润只能走人工转账,变相回到二清模式;钱账通分账比例 0‑100% 自由设置,不受限制。

2、零代码 SaaS 轻量化,不用开发,上线快
不需要采购昂贵 API 定制开发,网页后台、拉卡拉商户通 APP 可视化配置分账规则;
审核通过后
1‑3 个工作日即可上线,适合中小连锁,不用投入技术人力;
业务后期规模扩大,可平滑升级 API 分账通,对接自有 ERP、小程序商城。
3、分账规则灵活,适配多元经营模式
支持
比例分账、固定金额、阶梯分账、混合分账、多级链式分账;
可以按门店、区域设置不同抽佣比例,满足加盟抽成、供应商结算、讲师佣金、达人分销、商场联营等复杂场景;
一笔订单多级分账不会重复收取分账服务费。
4、线上线下全渠道收款统一分账
线下:拉卡拉 POS、聚合码牌收款订单自动同步分账;
线上:小程序、H5、数字人民币、微信支付宝全部支持;
解决线下门店、线上商城多渠道资金分散,总部无法统一管控的痛点,一套系统管理全部资金流。
5、降低财务成本,减少对账纠纷
告别 Excel 手工核算、批量私户转账;订单成交自动执行分账,系统自动生成完整对账凭证、分账流水,支持导出 Excel;
财务对账工作量大幅下降;加盟商、供应商可独立子账户登录查看自己的明细,减少结算扯皮、信任矛盾。
6、收费透明,中小商户准入门槛友好
基础 SaaS 版本
0 开户费、无强制年费;仅收取支付通道费 + 分账服务费;
月流水达标可以申请减免高级版开通费;T+1 分账免费,D0 实时分账按需开通,不开通不扣费;
官方电子协议锁定全部费用,无子账户月租、维护费等隐形消费;沙箱演示账号免费体验后台操作逻辑。
7、适配金税四期,满足财税三流合一
每一笔订单、支付、分账流向完整留痕,凭证长期存档;
减少大量私户转账、体外资金循环,方便企业做账报税,降低税务稽查风险。
8、官方服务体系完善,维权有保障
办理渠道:官网企业板块、95016 客服、拉卡拉商户通 APP;
遇到费率争议、风控问题,可直接对接拉卡拉总部,不单纯依赖中间商;
系统稳定性 99.99%,金融级加密风控,交易、分账异常有预警通知。
二、2026 年商户为什么优先选择钱账通?行业现实背景
1、监管持续收紧,二清整治常态化
2026 年支付机构加大排查企业自建资金池、私户归集货款;很多中小连锁过去 “总部收款再转账” 模式随时面临通道关停。
与其被监管约谈后紧急整改,不如提前用持牌机构空中分账完成合规转型。很多加盟招商时,正规分账体系也成为吸引加盟商的加分项。
2、金税四期下,私户大额转账风险上升
大量对公业务走老板私卡、加盟商私卡结算,流水容易被税务重点关注;钱账通每一笔分账都具备正规金融凭证,降低财税风险。
3、对比竞品,中小商户性价比更高
-
对比微信 / 支付宝分账:突破 30% 分账上限,支持线下 POS 订单分账,适配加盟、供应链复杂模式;
-
对比第三方贴牌分账软件:第三方很多是挂靠通道,牌照不属于服务商;钱账通是拉卡拉自有产品,备付金直接清算,资金安全性更高;
-
对比大型 API 分账项目:不需要几万起步开发费,中小商户 SaaS 模式低成本落地。
4、连锁扩张的管理刚需
连锁加盟、联营门店最大痛点:门店飞单、私收现金、总部管控不到营收;
钱账通统一收款自动扣品牌管理费、供应链货款,剩余资金直接下发门店,从资金端约束门店经营,总部实时查看全部经营数据。

三、哪些商户适合办理钱账通
✅适合:连锁加盟、美业、教培、小程序分销、供应链批发市场、商场联营、合伙多合伙人门店,存在常态化多方分润。
❌不适合:单店经营,没有分账需求,直接办理拉卡拉 4G 电签 POS 即可。
重要提醒:钱账通交易流水不计入 4G 电签 POS99 元押金达标额度,两套业务相互独立。
四、客观短板(办理前知悉)
-
仅限个体户、有限公司,纯个人主体无法开通;
-
真实生产交易会产生通道费与分账服务费,无分账业务没有开通价值;
-
高阶深度定制需求,需要升级 API 分账通版本。
总结
2026 年商户选择钱账通,核心不是追求费率最低,而是
低成本解决两大痛点:支付合规风险 + 内部分账对账效率。
对于中小连锁、平台商户,以 SaaS 零代码模式低门槛落地空中分账,既规避二清、税务风险,又简化财务结算,同时提升加盟商、供应商合作信任度,适配当下监管环境。
 在线客服